
Ипотека в Испании дешевеет: ставка опустилась до 2,9%
Обновлено
692
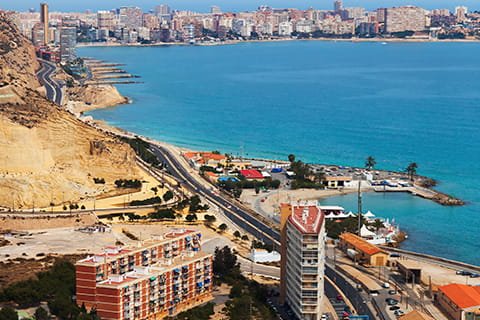
Испанский рынок ипотеки продолжает набирать обороты. 20 июля статистическое управление INE опубликовало данные за май 2026 года: банки оформили 40 010 ипотек на жильё — на 2,3% больше, чем годом ранее. Средняя сумма кредита выросла сразу на 11,1% и достигла €173 331. При этом заём подешевел: средняя ставка по новым жилищным кредитам опустилась до 2,90%. Для покупателя это значит, что деньги на квартиру в Испании берут всё охотнее, а обслуживать их стало чуть легче.
Содержание:
Что показала статистика INE
Майские данные INE — это срез всего ипотечного рынка страны. Он показывает, сколько кредитов выдали банки, на какие суммы и под какой процент. Все три показателя за год сдвинулись в пользу покупателя: займов стало больше, средний чек вырос, а ставка снизилась. Ключевые цифры собрали в таблице.
Показатель | Май 2026 |
Выдано ипотек на жильё | 40 010 (+2,3% за год) |
Средняя сумма кредита | €173 331 (+11,1%) |
Средняя ставка по новым кредитам | 2,90% |
Почему ставки снижаются
Ставки по ипотеке в Испании идут вниз вслед за политикой Европейского центрального банка. ЕЦБ последовательно снижал ключевую ставку, и это удешевило кредиты по всей еврозоне. Большинство новых займов в Испании оформляют по фиксированной ставке, поэтому покупатели фиксируют выгодные условия на весь срок. Средние 2,90% заметно ниже пиковых значений 2023–2024 годов, когда кредит обходился ощутимо дороже.
Фиксированная или плавающая ставка
В Испании ипотеку берут в двух форматах — с фиксированной и с плавающей ставкой. Фиксированная (tipo fijo) не меняется весь срок: платёж известен заранее, и большинство новых кредитов сейчас оформляют именно так. Плавающая (tipo variable) привязана к европейскому индексу Euribor плюс банковская наценка — она может как снижаться, так и расти. На фоне падения ставок часть заёмщиков выбирает смешанный вариант: несколько лет по фиксированной ставке, затем переход на плавающую.
Тип ставки | Как считается | Кому подходит |
Фиксированная (fijo) | не меняется весь срок | кому важен предсказуемый платёж |
Плавающая (variable) | Euribor + наценка банка | кто ждёт снижения Euribor |
Смешанная (mixto) | сначала фикс, потом плавающая | компромисс между двумя вариантами |
Растёт не только ипотека, но и цены
Дешёвый кредит разогревает спрос, а вместе с ним и цены. По данным INE, жильё в Испании за год подорожало примерно на 13%. Крупные банки прогнозируют рост цен около 10% по итогам 2026 года. Отсюда и растущий средний чек ипотеки: покупатели берут в кредит большие суммы, чтобы успеть купить, пока жильё не подорожало ещё сильнее.
Где иностранцы чаще берут жильё
Спрос зарубежных покупателей в Испании традиционно сосредоточен на побережье и островах. Средняя цена жилья по стране весной 2026 года держалась около €2 750 за м², но в популярных у иностранцев регионах она заметно выше. Дешёвая ипотека расширяет географию спроса: покупатели рассматривают не только премиальные курорты, но и более доступные провинции внутри страны.
Коста-дель-Соль (Малага)
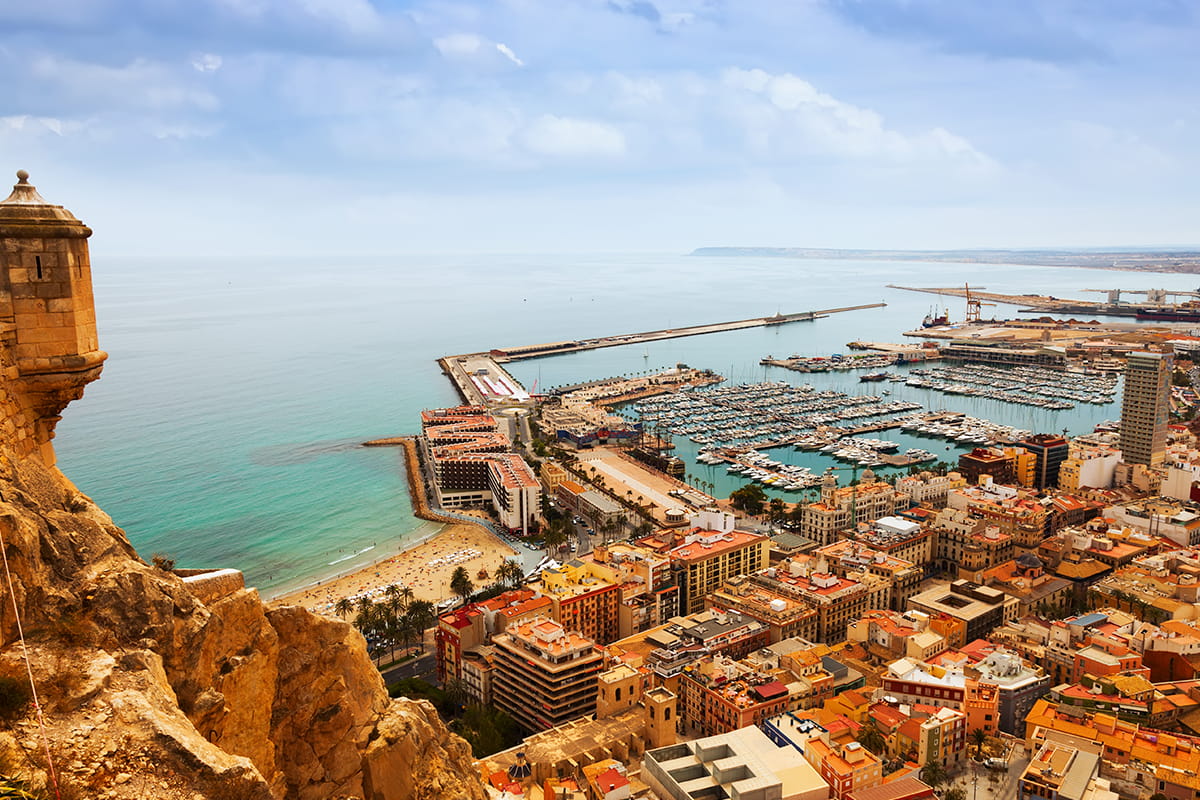
Коста-Бланка (Аликанте)
Балеарские и Канарские острова
Барселона, Мадрид, Валенсия
Что это значит для покупателя из-за рубежа
Иностранцы тоже могут брать ипотеку в испанских банках. Нерезидентам обычно одобряют до 60–70% от стоимости жилья, резидентам — до 80%. Ставки для зарубежных покупателей чуть выше, но общий тренд на снижение работает и для них. Снижение ставок на фоне растущих цен складывается в простой вывод: условия входа сейчас выгоднее, чем, вероятно, будут через год.
«Сочетание дешёвого кредита и растущих цен подталкивает покупателей действовать быстрее», — отмечают аналитики Spain-real.estate.
«Для нерезидентов испанская ипотека остаётся рабочим инструментом: первый взнос выше, но ставки идут вниз», — добавляют на рынке.
Что нужно нерезиденту, чтобы взять ипотеку
Оформить ипотеку в Испании может и нерезидент — процедура отработана. Банк оценит доход, кредитную историю и первый взнос, а сумму одобрит после независимой оценки жилья. Помимо первого взноса стоит заложить около 10–12% сверху на налоги и оформление — это стандартные расходы покупателя в Испании. По закону 2019 года большую часть сопутствующих банковских расходов теперь оплачивает сам банк, а за покупателем остаётся оценка жилья. Основные шаги стандартны и занимают несколько недель.
получить испанский номер иностранца NIE
открыть счёт в испанском банке
подтвердить доход и занятость (справки, налоговые декларации)
заказать независимую оценку недвижимости (tasación)
подписать кредитный договор у нотариуса
Популярные вопросы
Какая средняя ставка по ипотеке в Испании сейчас?
По данным INE за май 2026 года, средняя ставка по новым жилищным кредитам — 2,90%. Это ниже, чем годом ранее.
Может ли иностранец взять ипотеку в Испании?
Да. Нерезидентам испанские банки обычно одобряют кредит на 60–70% от стоимости жилья, ставка чуть выше, чем для резидентов.
Даёт ли покупка жилья вид на жительство?
Нет. «Золотую визу» за недвижимость Испания отменила в апреле 2025 года. Купить жильё можно, но автоматически ВНЖ оно больше не даёт.
Популярные статьи


Смотрите также

Жилой комплекс

Жилой комплекс

Жилой комплекс

Жилой комплекс
Комментарии